Domain sem-software.de kaufen?
Wir ziehen mit dem Projekt
sem-software.de um.
Sind Sie am Kauf der Domain
sem-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sem-software.de kaufen?
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **


Ähnliche Suchbegriffe für Verrechnungssteuer
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
Risikomanagement durch Daten-Integration, Analyse und Visualisierung, Taschenbuch von Tilmann Steinmetz, Südwestdeutscher Verlag fürRisikomanagement Durch Daten-integration, Analyse Und Visualisierung, Taschenbuch Von Tilmann Steinmetz, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-0349-5, Seitenanzahl: 22489,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organisationsprinzipien zur Integration von geometrischer Modellierung, numerischer Simulation und Visualisierung, Taschenbuch von Anton ChristianOrganisationsprinzipien Zur Integration Von Geometrischer Modellierung, Numerischer Simulation Und Visualisierung, Taschenbuch Von Anton Christian Frank, Utzverlag Gmbh, 978-3-8316-8644-5, Seitenanzahl: 16849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
-
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **
Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
Missbrauchsfälle bei der Rückerstattung der Verrechnungssteuer, Taschenbuch von Josiane Weder, Stämpfli Verlag AG, 978-3-7272-2818-6Missbrauchsfälle Bei Der Rückerstattung Der Verrechnungssteuer, Taschenbuch Von Josiane Weder, Stämpfli Verlag Ag, 978-3-7272-2818-6, Seitenanzahl: 378160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückerstattung der Verrechnungssteuer, Gebundene Ausgabe von Stefan Oesterhelt,Oliver Oppliger, Stämpfli Verlag AG, 978-3-7272-3558-0Rückerstattung Der Verrechnungssteuer, Gebundene Ausgabe Von Stefan Oesterhelt,oliver Oppliger, Stämpfli Verlag Ag, 978-3-7272-3558-0, Seitenanzahl: 338170,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement durch Daten-Integration, Analyse und Visualisierung, Taschenbuch von Tilmann Steinmetz, Südwestdeutscher Verlag fürRisikomanagement Durch Daten-integration, Analyse Und Visualisierung, Taschenbuch Von Tilmann Steinmetz, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-0349-5, Seitenanzahl: 22489,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
-
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **
-
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
Ähnliche Suchbegriffe für Verrechnungssteuer
-
Organisationsprinzipien zur Integration von geometrischer Modellierung, numerischer Simulation und Visualisierung, Taschenbuch von Anton ChristianOrganisationsprinzipien Zur Integration Von Geometrischer Modellierung, Numerischer Simulation Und Visualisierung, Taschenbuch Von Anton Christian Frank, Utzverlag Gmbh, 978-3-8316-8644-5, Seitenanzahl: 16849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Software Tools: Automatisierung im Software Engineering, Taschenbuch von Knut Hildebrand, Springer Berlin, 978-3-540-52628-5Software Tools: Automatisierung Im Software Engineering, Taschenbuch Von Knut Hildebrand, Springer Berlin, 978-3-540-52628-5, Seitenanzahl: 20754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
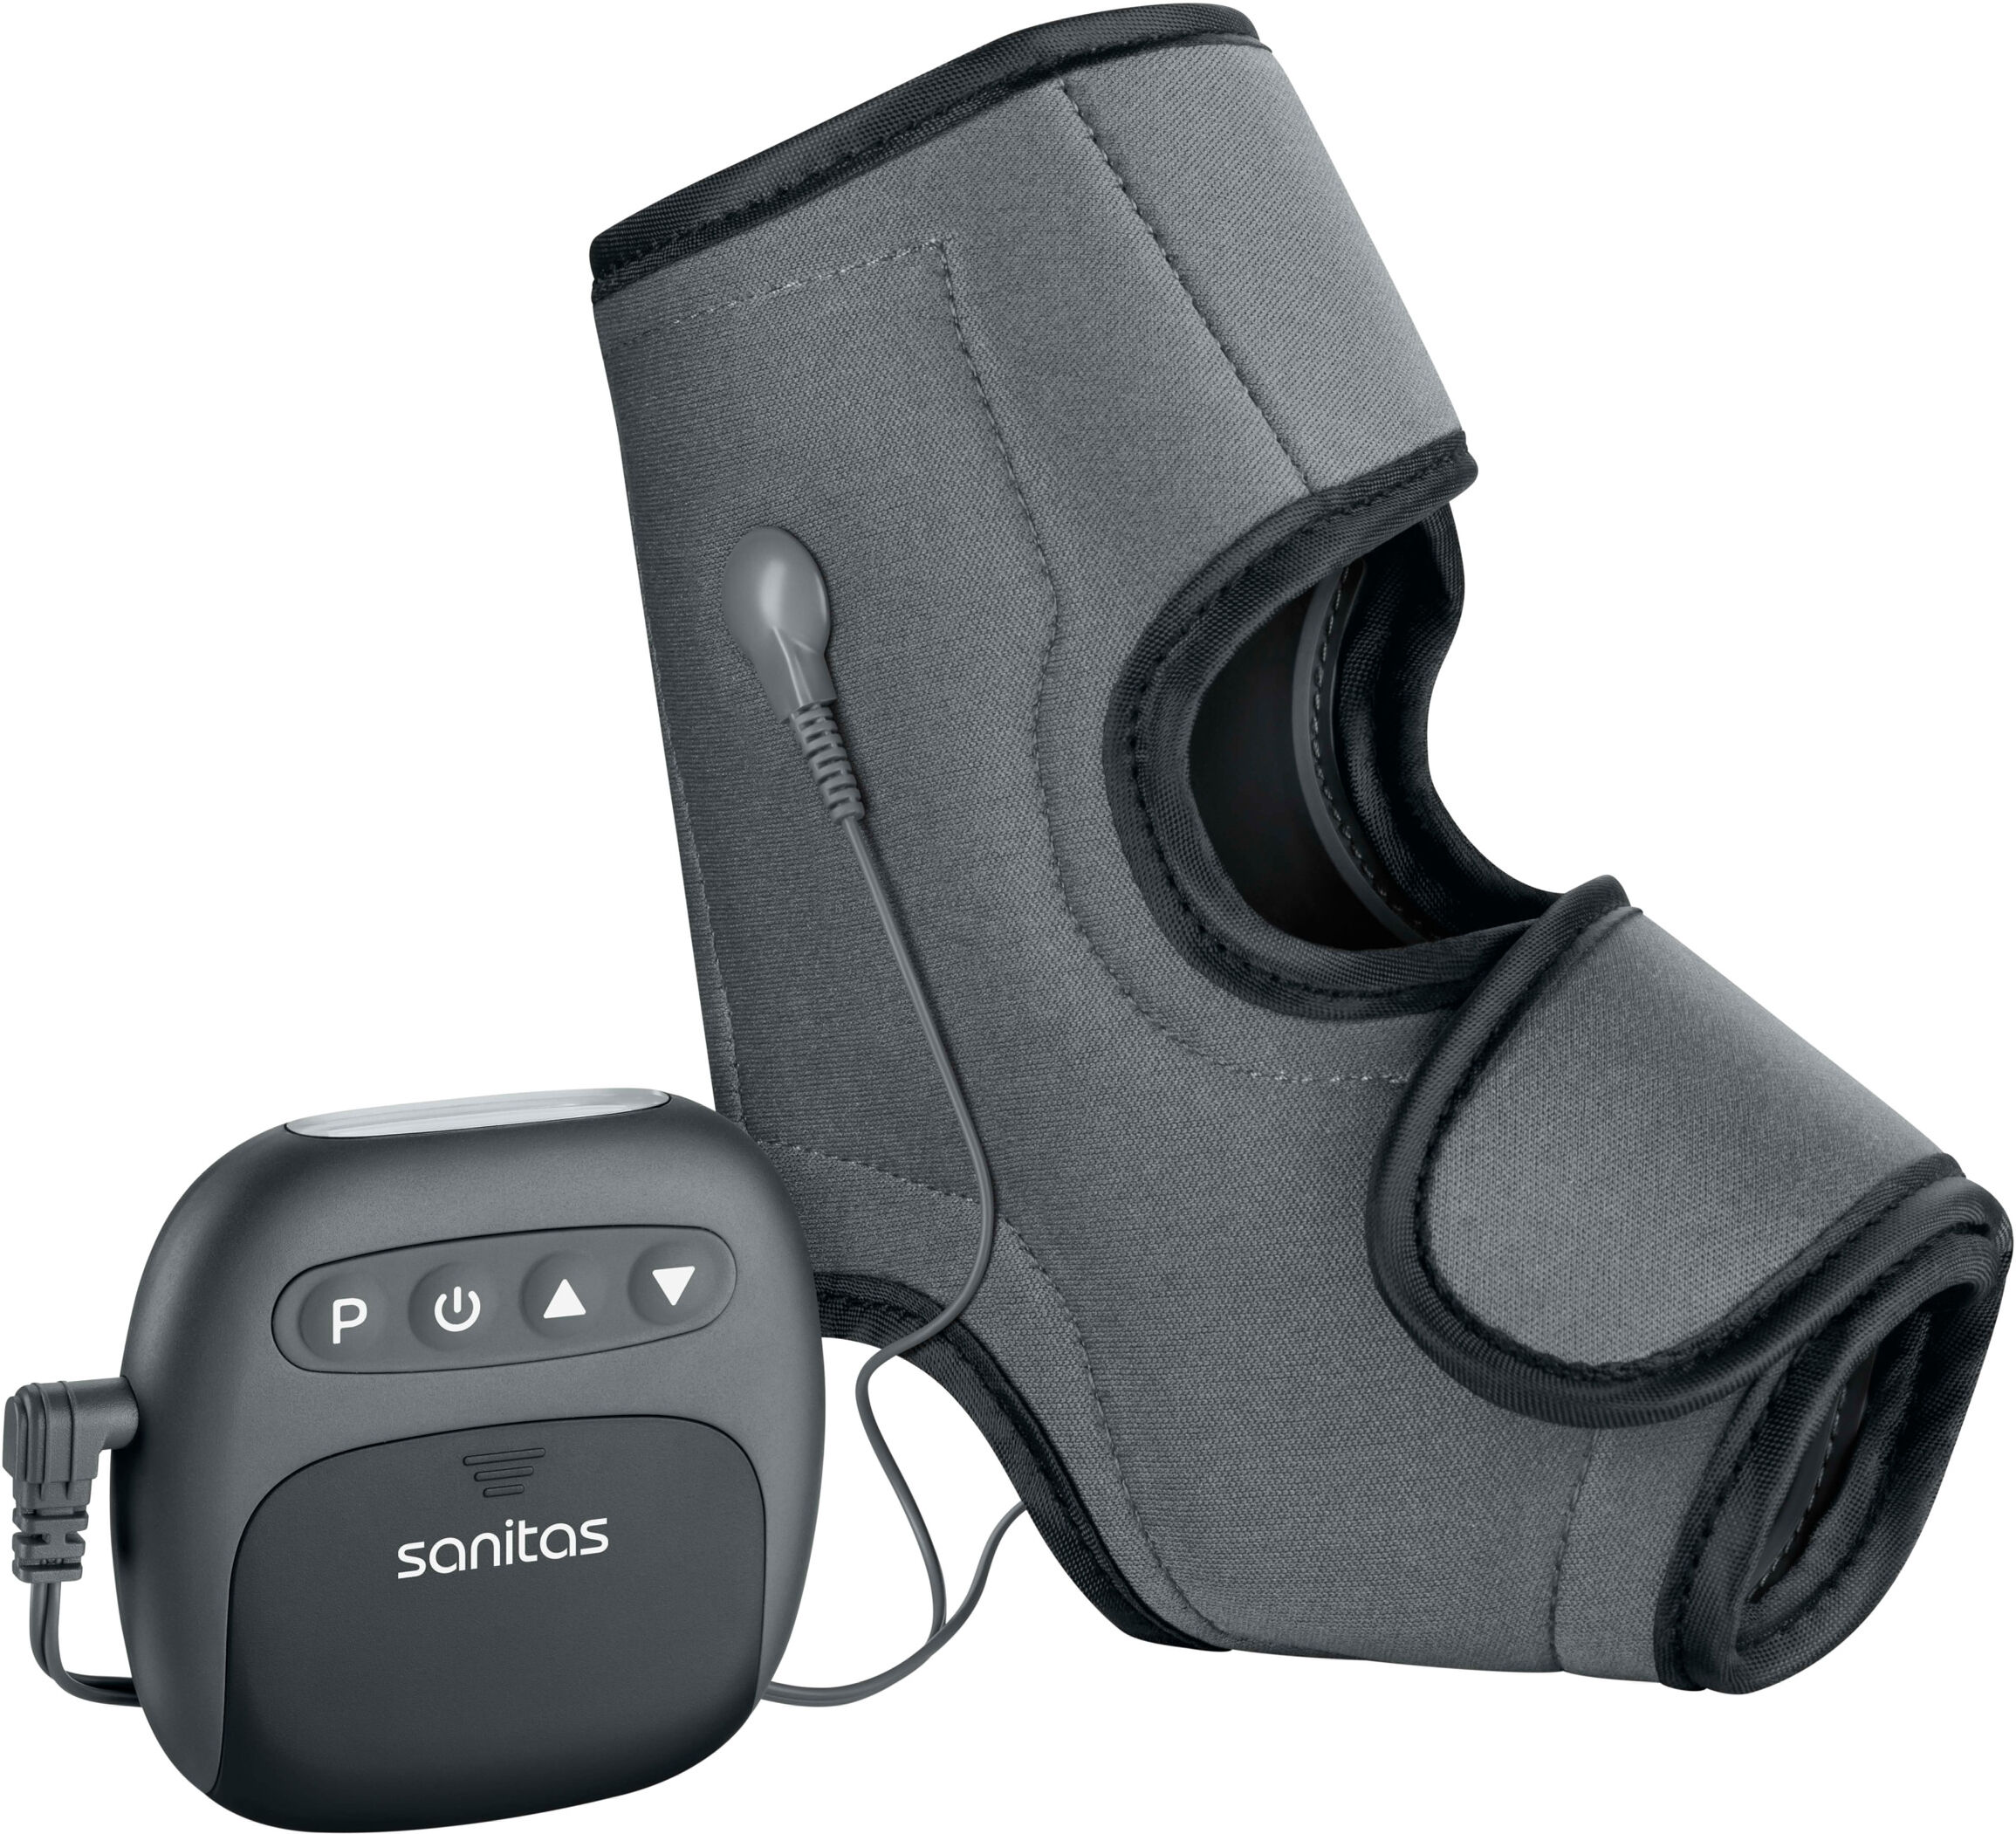
SANITAS Elektrostimulationsgerät TENS »SEM 26 / SEM 27 / SEM 28 / SEM 29«Intensitätsstufen und Programme Das Gerät bietet 20 Intensitätsstufen und 4 Programme , die unterschiedliche Impulsmuster zur Verfügung stellen. Anwender können so zwischen sanfter Stimulation und intensiver Schmerzunterbrechung wählen, um die Behandlung an persönliche Empfindungen anzupassen. Die feine Abstufung ermöglicht eine schrittweise Steigerung, wodurch die Verträglichkeit erhöht und die Wirksamkeit optimiert wird. Spezifische Manschetten für unterschiedliche Körperregionen Für verschiedene Körperbereiche liegen angepasste Manschetten vor: Schultermanschette, Sprunggelenksmanschette, Handgelenks‑ und Unterarmmanschette sowie KnieEllenbogen‑Universalmanschette. Diese Auswahl erlaubt eine zielgenaue Platzierung der Elektroden und verbessert den Sitz während Bewegung, was die tägliche Anwendung vereinfacht und den Behandlungserfolg fördert. Abnehmbares Bedienelement und Bedienkomfort Das abnehmbare Bedienelement mit LCD und Gürtelclip bietet direkte Kontrolle und Mobilität. Einstellungen können schnell geändert werden, während die Manschetten angebracht bleiben. Dieses Design unterstützt die Nutzung während kurzer Alltagsaktivitäten sowie in Ruhephasen und sorgt für eine intuitive Bedienung ohne komplexe Menüs. Lieferumfang, Betrieb und Pflege Alle Varianten werden inklusive Bedieneinheit, Anschlusskabel und Batterien 3 × 1,5 V AAA geliefert; die Schultermanschette enthält zusätzlich einen Umschnallgurt. Die verschleißfreien Elektroden sind auf Langlebigkeit ausgelegt, die Manschetten lassen sich bei Bedarf einfach abnehmen und reinigen, wodurch die Pflege unkompliziert bleibt. Produktmerkmale Merkmal Wert Intensitätsstufen 20 Programme 4 Sicherheitsabschaltung Ja Maße SEM 26 ca. 40,4 x 24,5 cm Maße SEM 27 ca. 41,6 x 24,7 cm Maße SEM 28 ca. 22 x 35 cm Maße SEM 29 ca. 43 x 18,6 cm Gewicht SEM 26 ca. 266 g Gewicht SEM 27 ca. 188 g Gewicht SEM 28 ca. 169 g Gewicht SEM 29 ca. 219 g Lieferumfang SEM 26 Schultermanschette, Umschnallgurt, Bedieneinheit, Anschlusskabel, Batterien 3 × 1,5 V AAA Lieferumfang SEM 27 Sprunggelenksmanschette, Bedieneinheit, Anschlusskabel, Batterien 3 × 1,5 V AAA Lieferumfang SEM 28 Handgelenks‑ und Unterarmmanschette, Bedieneinheit, Anschlusskabel, Batterien 3 × 1,5 V AAA Lieferumfang SEM 29 KnieEllenbogen‑Universalmanschette, Bedieneinheit, Anschlusskabel, Batterien 3 × 1,5 V AAA FAQ Für welche Beschwerden eignet sich das Gerät hauptsächlich? Das System ist ausgelegt für die medikamentenfreie Linderung von Muskelverspannungen, belastungsbedingten Schmerzen und zur unterstützenden Anwendung in der Rehabilitation einzelner Gelenkregionen. Wie lange darf eine Anwendung dauern? Die Anwendung sollte entsprechend Empfindung und Programm gewählt werden; bei Unsicherheit die Anwendungsdauer schrittweise erhöhen und die Sicherheitshinweise beachten. Die integrierte Sicherheitsabschaltung reduziert das Risiko unbeabsichtigter Langzeitanwendung. Werden Ersatzelektroden benötigt? Die Kontaktelektroden sind verschleißarm ausgelegt;...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
-
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **
-
Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
-
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.